Mutuelle santé enfant : contrat parental ou individuel, le choix se joue sur les garanties
Rattacher son enfant à sa mutuelle est souvent la première solution à examiner, mais pas toujours la plus adaptée. Un contrat distinct peut être pertinent si la couverture familiale est insuffisante, coûteuse ou inaccessible. Pour choisir, comparez les dépenses prévisibles, les remboursements et les conditions d’application des garanties, plutôt que la seule cotisation.
Comparer d’abord le rattachement et le contrat pour enfant seul
Une mutuelle santé enfant complète les remboursements de l’Assurance maladie obligatoire, dans les limites prévues au contrat. Elle peut prendre la forme d’un rattachement à la complémentaire d’un parent ou d’un contrat couvrant uniquement le mineur. L’appellation commerciale ne suffit donc pas à déterminer la protection réelle.
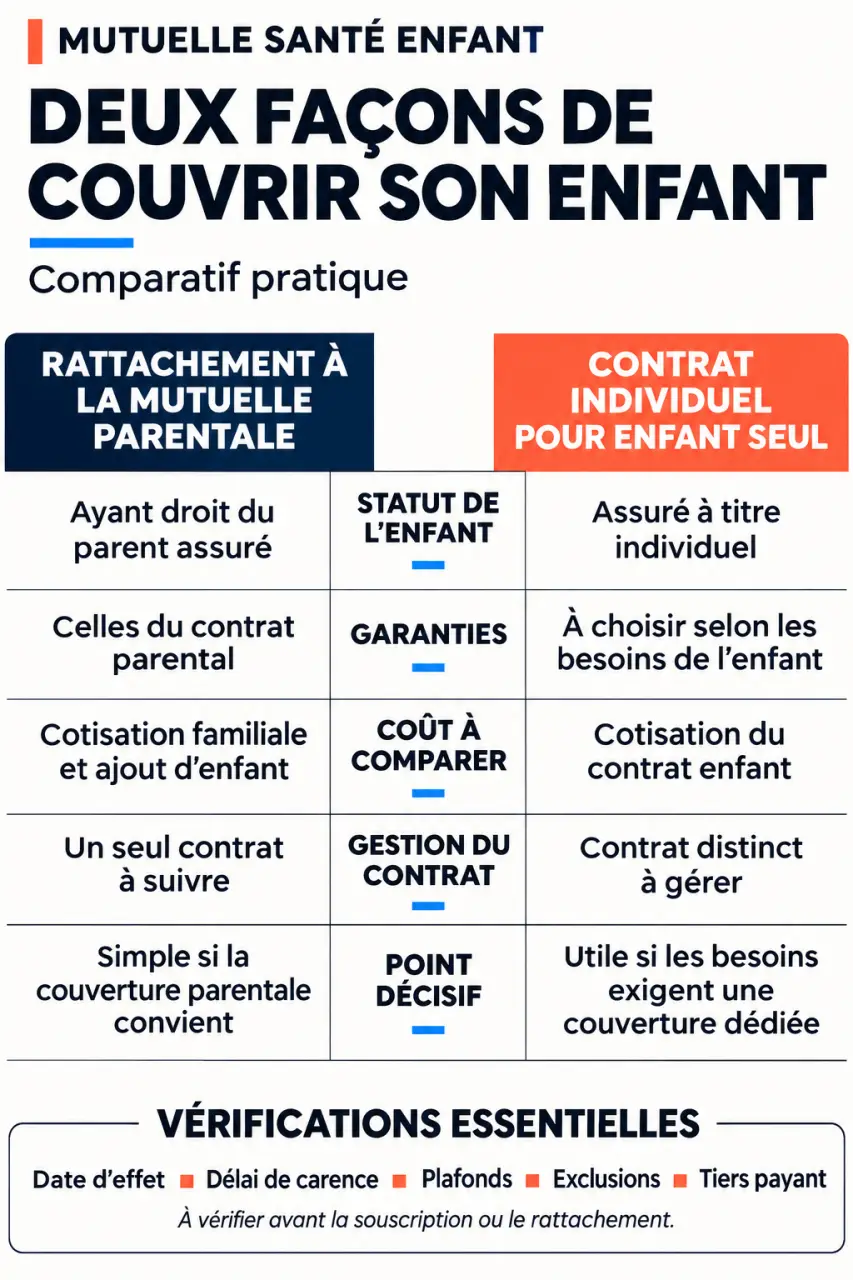
| Critère | Rattachement au contrat parental | Contrat pour enfant seul |
|---|---|---|
| Statut de l’enfant | Ayant droit, selon les conditions du contrat | Assuré désigné sur un contrat distinct |
| Garanties | Celles prévues pour l’enfant dans la couverture familiale | Celles de la formule souscrite pour lui |
| Coût à comparer | Supplément de cotisation lié au rattachement | Cotisation du contrat séparé |
| Gestion | Intégrée au contrat du parent | Assurée par l’adulte souscripteur |
| Point décisif | Adéquation de la couverture existante | Intérêt des garanties au regard du coût supplémentaire |
La mutuelle d’entreprise n’inclut pas systématiquement l’enfant
Le fait qu’un parent bénéficie d’une complémentaire d’entreprise ne signifie pas que ses enfants sont automatiquement couverts. Demandez si leur affiliation est possible ou obligatoire, quelles garanties leur sont applicables et quel supplément reste à payer. Si les deux parents disposent d’une mutuelle, comparez les conditions de rattachement de chacune avant de retenir une solution.
Un mineur peut être le seul assuré, mais un adulte souscrit
Certains organismes proposent une mutuelle pour enfant seul : un parent ou représentant légal souscrit et gère le contrat, tandis que l’enfant bénéficie des garanties sans que l’adulte soit lui-même assuré. Cette possibilité dépend de l’offre. Elle mérite d’être étudiée en l’absence de couverture parentale adaptée ou lorsque les parents séparés souhaitent une organisation distincte. Dans ce dernier cas, clarifiez aussi qui règle les cotisations et reçoit les remboursements.
Partir des soins de l’enfant, sans tout prévoir à l’avance
Les besoins évoluent avec l’âge, mais deux enfants du même âge n’ont pas nécessairement les mêmes dépenses. Commencez par les consultations habituelles, les suivis déjà prescrits et les soins envisagés. Ajoutez ensuite une protection contre les dépenses moins prévisibles, notamment l’hospitalisation.
Chez le bébé, regarder la pédiatrie et les dépenses récurrentes
Pour la période allant jusqu’à 3 ans, évoquée par MMA, examinez les consultations pédiatriques, les examens et la vaccination. Si le pédiatre pratique des dépassements d’honoraires, vérifiez leur prise en charge. Certains vaccins recommandés peuvent ne pas être remboursés par l’Assurance maladie : leur couverture complémentaire doit être confirmée, vaccin par vaccin si nécessaire.
À l’école puis à l’adolescence, suivre les besoins qui apparaissent
Entre 3 ans et 9 ans environ, tranche également distinguée par MMA, les besoins peuvent inclure des lunettes, de l’orthoptie ou de l’orthophonie lorsqu’un professionnel les prescrit. À l’adolescence, l’orthodontie et les lentilles deviennent des postes à examiner si l’enfant est concerné. Ces repères ne constituent pas un calendrier médical obligatoire : les garanties doivent suivre les besoins constatés.
Pensez aux premiers devis comme à des graines d’information : un bilan visuel ou une consultation orthodontique peut révéler une dépense à préparer avant qu’elle ne pèse sur le budget. Conservez ces documents dans un dossier avec les remboursements récents. Cette petite réserve d’informations permet de choisir une garantie sur des besoins concrets, plutôt que d’acheter une formule renforcée sur tous les postes par précaution.
Examiner les garanties là où le reste à charge peut compter
Une garantie mentionnée n’est pas une garantie intégrale. Pour chaque poste important, lisez le montant remboursable, les conditions et les limites. Une complémentaire peut intervenir après l’Assurance maladie ou prévoir un forfait pour certaines dépenses non remboursées par celle-ci.
Consultations et hospitalisation : distinguer soins et frais annexes
Pour les spécialistes de secteur 2, dont certains pédiatres, recherchez la couverture des dépassements d’honoraires. Un pourcentage de remboursement se rapporte généralement à une base de remboursement, pas directement à la facture : demandez une estimation sur le tarif habituel du médecin. Cela évite de confondre un taux élevé avec une absence de reste à charge.
À l’hôpital, regardez séparément les honoraires médicaux, la chambre individuelle et l’accompagnement d’un parent. Groupama cite notamment ces deux derniers postes parmi les garanties à considérer. Vérifiez les plafonds et les durées couvertes : la présence d’une ligne « hospitalisation » ne permet pas, à elle seule, de connaître les frais pris en charge.
Optique, orthodontie et forfaits complémentaires : lire les conditions
Pour les lunettes, examinez les montures, les verres et les conditions de renouvellement. Ne supposez pas que la casse ouvre automatiquement droit à un nouvel équipement remboursé. Pour les lentilles, vérifiez si le forfait concerne aussi celles qui ne sont pas prises en charge par l’Assurance maladie.
En orthodontie, transmettez le devis à l’organisme avant de vous engager. Faites préciser le remboursement selon la prise en charge ou non du traitement par le régime obligatoire et selon les plafonds contractuels. Enfin, les séances d’ostéopathie peuvent relever d’un forfait spécifique : contrôlez les praticiens admissibles, le montant par séance et la limite annuelle.
Valider le coût réel et la date de couverture avant de signer
Le bon arbitrage repose sur la cotisation et les dépenses qui resteraient à payer. Demandez des devis établis pour le même enfant et une même date d’effet. Comparez le supplément du contrat parental au prix du contrat individuel, puis confrontez leurs garanties aux soins réellement utiles.
Un tarif peut s’obtenir rapidement : MMA annonce par exemple un devis en 3 min. Cette rapidité ne remplace toutefois pas la lecture du tableau de garanties et des conditions contractuelles. Avant de souscrire, contrôlez les points suivants :
- La date d’effet : le jour à partir duquel l’enfant est effectivement couvert.
- Le délai de carence : une période initiale pendant laquelle certaines garanties peuvent ne pas s’appliquer.
- Les plafonds et exclusions : limites annuelles, actes exclus et éventuelles restrictions au début du contrat.
- Le tiers payant : les professionnels et les dépenses pour lesquels l’avance de frais est évitée, en totalité ou en partie.
- Les formalités : justificatifs demandés, transmission des décomptes et démarches nécessaires pour obtenir un remboursement.
Le tiers payant facilite la trésorerie, mais ne signifie pas que tous les frais sont couverts. De même, une garantie intéressante peut être inutilisable pour un soin imminent si un délai de carence s’applique. Faites confirmer par écrit la prise en charge des dépenses déjà programmées.
Si le contrat parental couvre correctement les postes importants à un coût raisonnable, le rattachement peut suffire. Si ses limites laissent un reste à charge important ou si l’enfant ne peut pas y être affilié, comparez une couverture individuelle. L’objectif n’est pas d’accumuler les garanties, mais de disposer d’une protection compréhensible, utilisable et adaptée au budget familial.